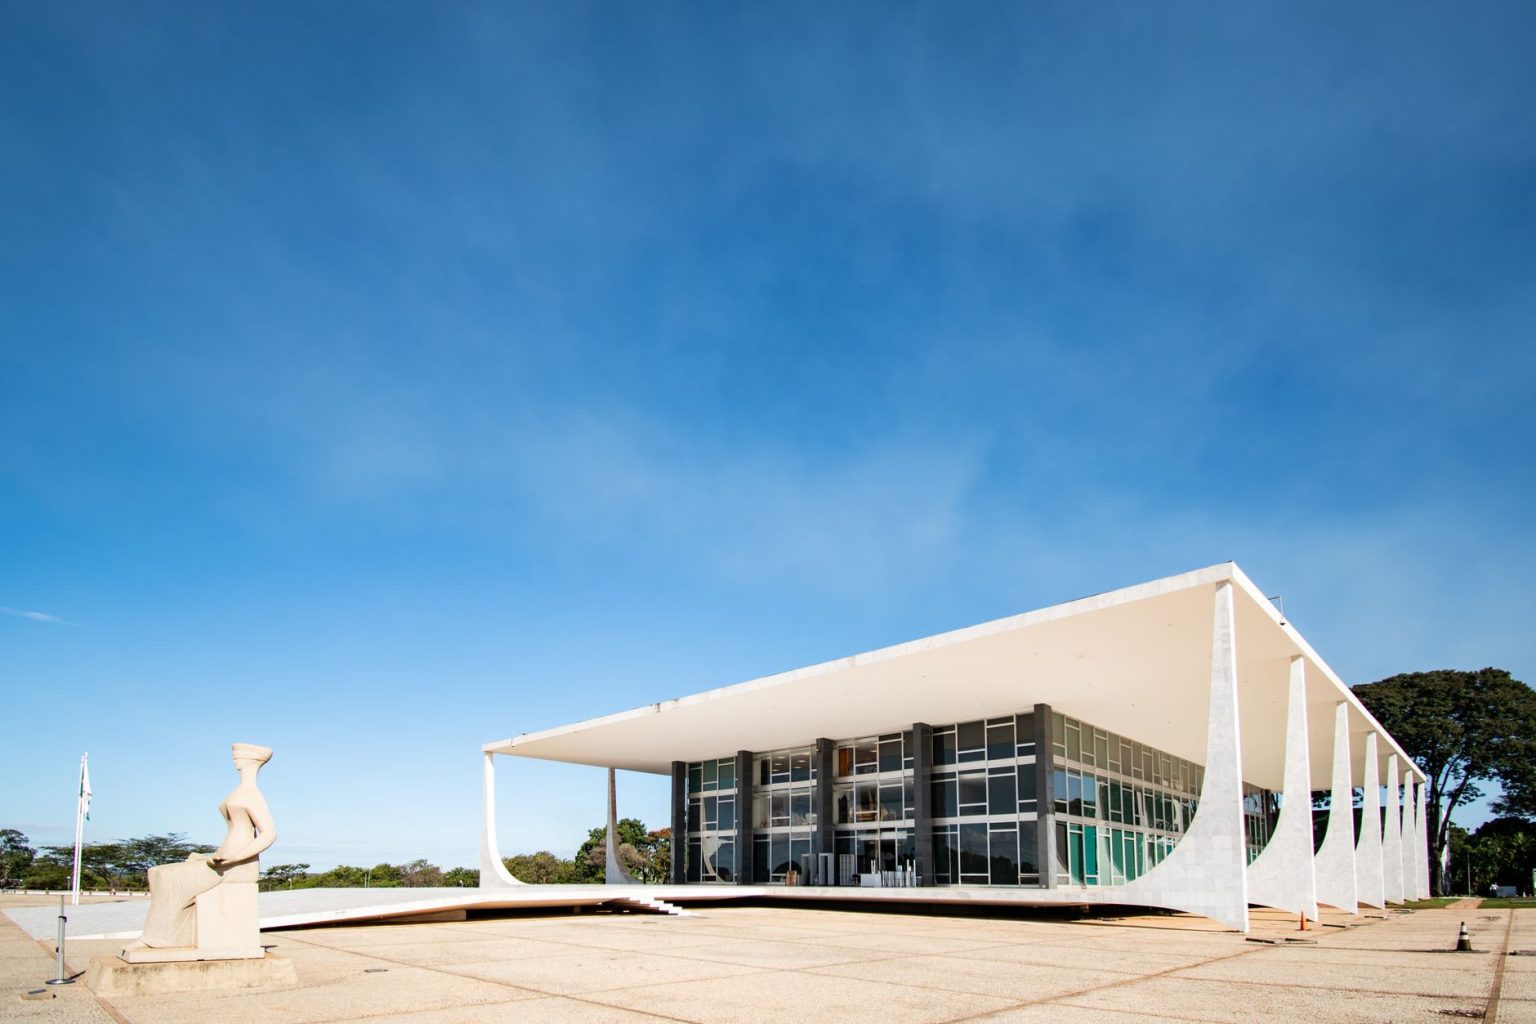
O Supremo Tribunal Federal (STF) decidiu, em 24 de setembro de 2026, que os estados não podem revogar unilateralmente benefícios ou isenções de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) concedidos por meio de convênios do Conselho Nacional de Política Fazendária (Confaz). O entendimento foi firmado por maioria dos ministros e reforça a necessidade de coordenação entre as unidades da Federação em mudanças relacionadas ao imposto.
O julgamento analisou normas do Estado de São Paulo que encerravam uma isenção de ICMS aplicada ao envio de mercadorias para Áreas de Livre Comércio da Região Norte. Para o Supremo, uma medida aprovada no âmbito do Confaz não pode ser desfeita por decisão isolada de um único estado, sem a observância das regras constitucionais e da legislação complementar aplicável ao tributo.
Segundo a notícia oficial publicada pelo Supremo Tribunal Federal, a decisão foi tomada no julgamento conjunto das Ações Diretas de Inconstitucionalidade (ADIs) 7822, 7830, 7844 e 7848. O resultado estabelece uma orientação para situações em que benefícios fiscais de ICMS são concedidos ou modificados por meio de acordos celebrados no conselho.
O que decidiu o Supremo
A decisão do STF impede que um estado encerre sozinho um benefício fiscal de ICMS que tenha sido firmado por convênio do Confaz. Na prática, alterações dessa natureza devem respeitar o modelo de deliberação conjunta previsto para o imposto, em vez de serem adotadas exclusivamente por uma legislação estadual.
O entendimento também reafirma os limites da autonomia dos estados na condução de suas políticas tributárias. Embora cada unidade da Federação tenha competência para administrar a arrecadação do ICMS dentro das regras nacionais, essa atuação não pode ignorar os mecanismos de coordenação estabelecidos pela Constituição e pela legislação complementar.
A Agência Brasil informou que o julgamento trata de benefício relacionado ao envio de mercadorias para Áreas de Livre Comércio da Região Norte. Essas áreas utilizam regimes tributários específicos como parte de políticas voltadas ao desenvolvimento econômico regional, o que amplia a relevância da decisão para empresas e contribuintes que dependem dessas regras.
Importância do Confaz
O Confaz reúne representantes dos estados e do Distrito Federal para tratar de temas relacionados à política do ICMS. Entre suas atribuições está a celebração de convênios que disciplinam benefícios fiscais e outras medidas que afetam a cobrança do imposto nas operações realizadas entre diferentes unidades da Federação.
Esse modelo busca reduzir conflitos entre os estados e evitar que decisões isoladas criem desequilíbrios na concorrência ou alterem, sem coordenação, as condições tributárias de determinadas atividades econômicas. Ao reconhecer a necessidade de deliberação no âmbito do Confaz, o STF reforça o caráter cooperativo da administração do ICMS.
A decisão do STF sobre ICMS também produz efeitos para a segurança jurídica. Empresas que estruturam suas operações com base em benefícios aprovados por convênio passam a contar com um parâmetro judicial contrário à revogação unilateral dessas vantagens. Para os governos estaduais, o julgamento sinaliza que eventuais mudanças deverão seguir os procedimentos previstos nas normas nacionais.
Impactos para estados, empresas e contribuintes
O alcance do julgamento ultrapassa o caso específico envolvendo São Paulo. O precedente pode orientar a análise de outras situações em que estados tenham tentado modificar ou encerrar, por iniciativa própria, benefícios fiscais de ICMS originalmente aprovados pelo Confaz.
Para os estados, a decisão limita a possibilidade de alterar isoladamente políticas tributárias que dependam de acordos entre as unidades da Federação. Para as empresas, o entendimento tende a reforçar a previsibilidade dos regimes especiais, embora a aplicação concreta dependa das regras de cada benefício e dos efeitos definidos no processo.
O julgamento também preserva o equilíbrio federativo ao exigir que mudanças relevantes na política do ICMS sejam discutidas no espaço institucional adequado. A conclusão do Supremo não significa que benefícios fiscais sejam imutáveis, mas estabelece que sua concessão ou revogação deve respeitar a forma prevista na Constituição, na legislação complementar e nos convênios do Confaz.
Com a decisão, o STF reafirma que a coordenação entre os estados é essencial para a administração do ICMS e para a estabilidade das relações tributárias. O caso analisado nas ADIs 7822, 7830, 7844 e 7848 passa a ser uma referência para disputas sobre alterações unilaterais em incentivos fiscais vinculados ao conselho.

